Banka TMSF’ye Devredildi: Mevduat ve Katılım Fonu Sahipleri İçin Hukuki Durum (Kasım 2026)
Bankacılık Düzenleme ve Denetleme Kurulu, 17 Kasım 2026 tarihli ve 11601 sayılı kararıyla Adil Katılım Bankası A.Ş.’nin temettü hariç ortaklık hakları ile yönetim ve denetimini Tasarruf Mevduatı Sigorta Fonu’na (TMSF) devretti. Karar 18 Kasım 2026 tarihli Resmî Gazete’de yayımlandı. Bu yazı devrin sebebini tartışmaz; bir bankanın yönetimi TMSF’ye geçtiğinde mevduat ve katılım fonu sahibinin hukuki durumunun ne olduğunu kanun metninden ve TMSF’nin kendi açıklamalarından aktarır.
📌 “TMSF’ye Devir” Ne Anlama Geliyor?
5411 sayılı Bankacılık Kanunu‘nun 71. maddesi, denetimler sonucunda kanunda sayılan hâllerden biri ya da birkaçı tespit edildiğinde Kurul’a iki ayrı yetki verir: bankanın faaliyet iznini kaldırmak ya da bankanın temettü hariç ortaklık hakları ile yönetim ve denetimini Fon’a devretmek. Adil Katılım Bankası hakkındaki kararda ikinci yol seçildi.
Karar, 71. maddenin birinci fıkrasının (a), (c) ve (d) bentlerine dayanıyor. Kanun metninde bu bentler sırasıyla şu hâlleri düzenler: istenen tedbirlerin süresinde alınmaması ya da alınsa bile mali bünyenin güçlendirilememesi; yükümlülüklerin vadesinde yerine getirilemediğinin tespit edilmesi; yükümlülüklerin toplam değerinin varlıkların toplam değerini aşması. Resmî Gazete’de yayımlanan kararda bu bentlerin ötesinde bir gerekçe açıklaması yer almıyor.
Devrin hukuki sonuçları şöyle özetlenebilir:
- Ortakların temettü dışındaki hakları ile bankanın yönetimi ve denetimi Fon’a geçer.
- Bankanın tüzel kişiliği sona ermez; banka, Fon’un yönetiminde bir banka olarak varlığını sürdürür.
- Hesap sözleşmeleri, krediler ve bankanın diğer borç-alacak ilişkileri devir kararıyla kendiliğinden sona ermez.
Bazı haber başlıklarında kararın “faaliyet izninin iptali” olarak sunulduğu görüldü. Resmî Gazete’deki karar bir faaliyet izni kaldırma kararı değildir; aradaki fark, aşağıda anlatılan sigorta ödemesi bakımından belirleyicidir.
🏛️ Fon Bundan Sonra Neler Yapabilir?
Kanun’un 107. maddesi, yönetimi kendisine devredilen banka bakımından Fon’a şu yetkileri tanır:
- Bankanın faaliyetlerini Fon Kurulu’nun belirleyeceği süreyle geçici olarak durdurmak,
- Sigortaya tabi mevduat ve katılım fonlarını, uygun göreceği aktiflerle birlikte kurulacak bir bankaya ya da istekli mevcut bir bankaya devretmek,
- Hisselere sahip olmak kaydıyla bankaya mali yardım sağlamak ve zararları devralmak,
- Bankanın faaliyet izninin kaldırılmasını Kurul’dan istemek.
Bu yollardan hangisinin izleneceği Fon Kurulu kararlarıyla belli olur. Bu yazı hazırlanırken TMSF’nin banka müşterilerine yönelik ayrı bir duyurusuna ulaşılamadı. Hesaplara erişim ve işlemlere ilişkin güncel bilgi, TMSF’nin ve bankanın resmî kanallarından yapılacak açıklamalarla netleşir; gelişme oldukça bu yazı güncellenecektir.
🛡️ Mevduat ve Katılım Fonu Sigortası
Kanun’un 63. maddesine göre resmî kuruluşlara, kredi kuruluşlarına ve finansal kuruluşlara ait olanlar dışındaki tüm mevduat ve katılım fonları TMSF tarafından sigorta edilir. Sigortanın kapsamını ve tutarını Fon Kurulu belirler. TMSF’nin açıklamalarına göre:
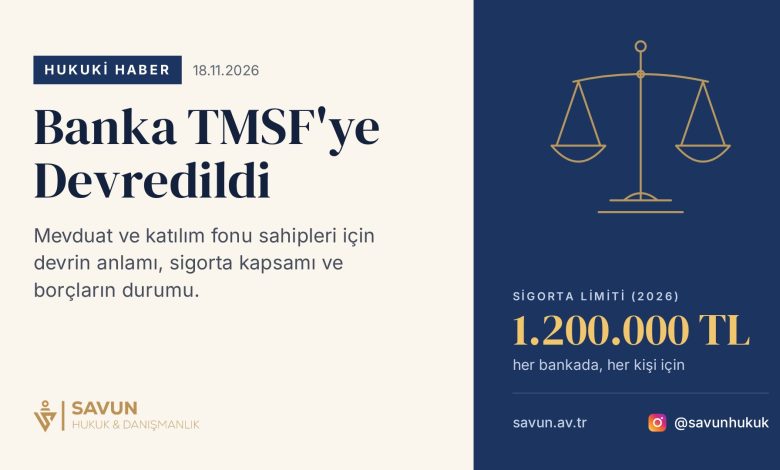
- Limit: 2026 yılı için her kredi kuruluşunda, her kişi için 1.200.000 TL.
- Katılım bankalarında: katılma hesaplarının birim hesap değerleri ile özel cari hesaplar sigorta kapsamındadır; aynı bankadaki bütün hesaplar toplanır ve tek limite tabi tutulur.
- Para birimi: Türk lirası, döviz ve kıymetli maden (altın) hesapları kapsamdadır; ödeme Türk lirası olarak yapılır.
- Birden fazla banka: limit her banka için ayrı ayrı uygulanır.
- Ticari hesaplar: tüzel kişilere ve gerçek kişi ticari işletmelerine ait hesaplar da kapsamdadır; ticari işletme hesabı, sahibinin kişisel hesabından ayrı değerlendirilir.
- Kapsam dışı: bankanın hâkim ortakları, yöneticileri ve bunların yakınlarına ait hesaplar; suçtan kaynaklanan malvarlığı değerleri; banka aracılığıyla alınan yatırım fonu, tahvil-bono ve kripto varlıklar.
Burada sık karıştırılan nokta şudur: Kanun’un 63. maddesi uyarınca Fon, sigorta kapsamındaki tutarı faaliyet izni kaldırılan kredi kuruluşlarındaki hesaplar için öder. Yönetimin Fon’a devredilmesi tek başına bir sigorta ödemesi süreci başlatmaz. Faaliyet izni kaldırılırsa, sigortalı tutarın tespiti ve ödenmesi için öngörülen süre üç aydır ve bu süre uzatılabilir.
⚖️ Sigorta Limitini Aşan Tutar
Limitin üzerindeki tutar sigorta kapsamında değildir; ancak korumasız da değildir. Kanun’un 63. maddesi, bankanın iflası ya da tasfiyesi hâlinde mevduat ve katılım fonu sahiplerine, sigortaya tabi olmayan kısım için imtiyazlı alacaklı sıfatı tanır: bu alacak, Fon’un imtiyazlı alacakları ile Devletin ve sosyal güvenlik kuruluşlarının kamu alacaklarından sonra, İcra ve İflas Kanunu m.206’daki üçüncü sırada yer alır. Yönetimin Fon’a devredildiği, faaliyet izninin ise kaldırılmadığı aşamada iflas ya da tasfiye söz konusu değildir.
Geçmişte faaliyet izni kaldırılan bankalarla ilgili uyuşmazlıklarda yargının hangi soruları tartıştığına ilişkin iki örnek: altın hesabının hangi kur üzerinden ödeneceği ve off-shore hesaplarda dava süresi.
💳 Krediler, Kartlar ve Diğer Borçlar
Devir kararı, müşterinin bankaya olan borcunu ortadan kaldırmaz ve vadesini değiştirmez. Kredi taksitleri, finansman sözleşmeleri ve kart borçları sözleşmedeki koşullarla devam eder; gecikmenin sonuçları (temerrüt, gecikme bedeli, risk kaydı) bakımından da bir değişiklik doğmaz. Alacaklı yine bankadır. Ödeme kanallarında bir değişiklik olursa bu, resmî kanallardan duyurulur.
⚠️ “TMSF Adına” Gelen Arama ve Mesajlar
Bir banka gündeme geldiğinde, o bankanın ya da bir kamu kurumunun adını kullanan dolandırıcılık girişimleri de artar. Bilinen kalıplar şunlardır:
- “Paranızı korumak için güvenli hesaba aktaralım” denilerek başka bir hesaba havale yaptırılması,
- “Sigorta ödemeniz çıktı” denilerek dosya masrafı, vergi ya da teminat adıyla ön ödeme istenmesi,
- “Hesabınızı doğrulayın” başlıklı mesajlarla şifre, kart bilgisi ya da tek kullanımlık kod istenmesi.
TMSF ve bankalar duyurularını kendi resmî internet sitelerinden yapar. Telefonla ya da mesajla şifre, kart bilgisi veya ön ödeme istenmesi kurum taklidi dolandırıcılığının bilinen işaretidir. “Kaybınızı geri alırız” vaadiyle ücret isteyen aracılar için fon kurtarma dolandırıcılığı yazımıza bakılabilir.
Detaylı bilgi ve hukuki destek için Savun Hukuk & Danışmanlık ile iletişime geçebilirsiniz.