
kurumlar vergisi indirimi
Kurumlar vergisi indirimi, yazılarımızda yedi bin beş yüz seksen iki sayılı Kanun kapsamındaki teşvikler bağlamında ele alınmaktadır. Sayfadaki yazılarda transit ticaret kazançlarına ve nitelikli hizmet merkezlerinin yurt dışından elde ettiği kazançlara tanınan indirim ile İstanbul Finans Merkezi'ne ilişkin düzenlemeler bilgilendirici biçimde anlatılmaktadır. Bu sayfa konuya ilişkin yazılarımızı bir araya getirir.
Bu özet sitemizdeki yazılardan derlenmiştir. Hatalı bir bilgi görürseniz düzeltme talebi gönderebilirsiniz.
Bu konudaki 3 yazımız
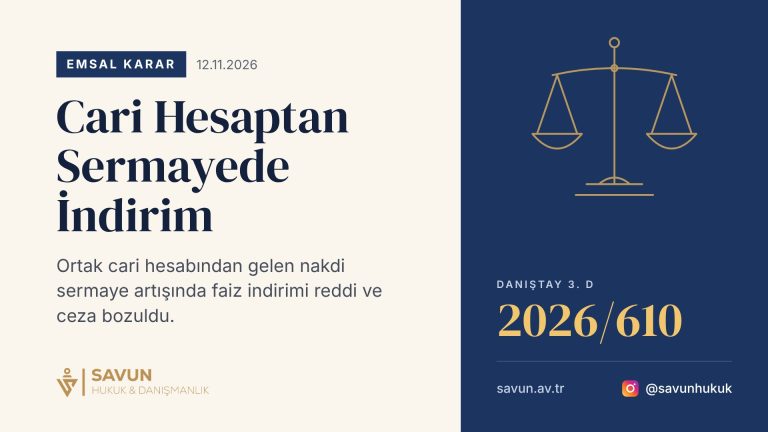
Cari Hesaptan Sermayede İndirim – Danıştay 3. D 2026/610
Şirket, ortağına olan 150 milyon TL borcunu banka üzerinden öder; dokuz dakika sonra aynı tutar ortaktan şirkete geri gelir ve sermaye artırımına konu edilir. Vergi idaresine göre ortada gerçek bir nakit girişi yoktur; bilanço…
Yazıyı oku →
Transit Ticaret ve İstanbul Finans Merkezi Teşvikleri (7582)
7582 sayılı kanun, transit ticaret kazançları ve İstanbul Finans Merkezi (İFM) faaliyetleri için önemli vergi avantajları getirdi. Bu yazıda iki düzenleme bilgilendirici amaçla bir…
Yazıyı oku →
Nitelikli Hizmet Merkezi Teşvikleri (7582 Sayılı Kanun)
7582 sayılı kanun, yurt dışına yönetim ve uzmanlık hizmeti veren şirketler için “Nitelikli Hizmet Merkezi” adıyla kapsamlı bir teşvik mekanizması getirdi. Bu yazıda düzenleme…
Yazıyı oku →Sık sorulanlar
Kurumlar vergisi indirimi yazılarımızda hangi bağlamda geçer?
Transit ticaret indiriminde hangi şart aktarılır?
Kurumlar vergisi indirimi konusunda ne yapmalıyım?

Soru & Cevap · İstanbul Barosu 75235
kurumlar vergisi indirimi hakkında sorunuz mu var?
Sorunuzu yazın, Av. Veli Savun bu sayfada yanıtlasın. Adınızı yazmanız gerekmez.
Örnek sorular — birine dokunun, kendi durumunuza göre düzenleyin:
Yanıtlar genel bilgilendirme niteliğindedir; avukat-müvekkil ilişkisi kurmaz ve somut dosyanız için hukuki görüş yerine geçmez. Tüm soru ve cevaplar →
Sorunuz mu var? Av. Veli Savun yanıtlıyor